

 2016-08-17
 甘肃省科学院
 4562
一、 甘肃省科学院基本情况
(一) 主要职能
根据《甘肃省人民政府办公厅关于印发甘肃省科学院改革方案的通知》(甘政办发【2006】100)号,甘肃省科学院工作主要职能为:
1、研究拟订全院发展战略和发展规划,制定全院科技体制的整体改革方案,指导院属科研单位的改革与发展。
2、紧密围绕全省经济社会中长期发展目标,针对全省经济建设中的重点和难点技术问题,结合企业技术进步过程中急需的共性和支撑性技术,组建省级重点实验室、工程中心、中试基地和科研机构,组织院所研究力量进行科学研究和技术攻关,加强自主创新,积极承担区域科技创新体系建设任务。
3、实施“科教兴省”战略,建设科技创新体系。以院属研究所现有科研成果为基础,吸收和引进国内外先进技术和成果,努力实现高新技术的产业化,以新技术和新产品服务于全省产业结构的调整。
4、按照出成果、出效益、出人才的要求,采取多种措施,为全省培养、吸纳和储备一批高科技人才和高层次的学科带头人。
5、组织、指导全院各研究所积极开展群众性的科技普及活动。
6、积极参与国内外学术交流与合作,掌握国内外高新技术的研究和产业动态,为省委、省政府进行科学决策服务。
7、管理运作全院资产,对院属企事业单位国有资产进行监督管理。
8、承办省委、省政府和业务主管部门交办的其他事项。
(二) 决算报表范围
2015年末院内设机构6个,分别为:院办公室、党委办公室、科研开发处、产业处、财务资产管理处、人事教育处六个只能处室。
甘肃省科学院所属单位6个,均为直属事业单位,包括科学院机关、自然能源研究所、生物研究所、地质自然灾害防治研究所、传感技术研究所、后勤服务中心。
二、 甘肃省科学院2015年部门决算报表
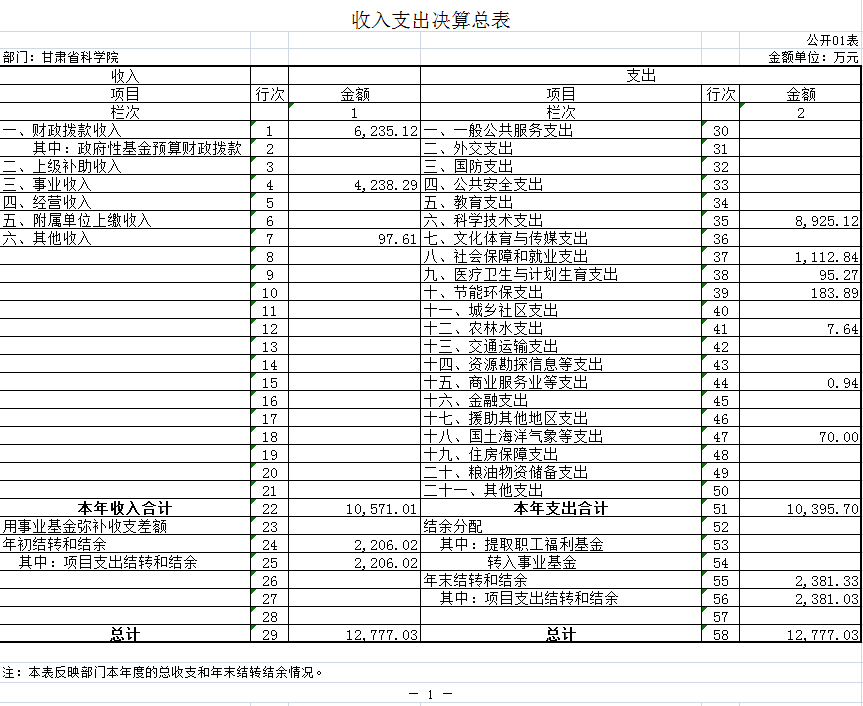
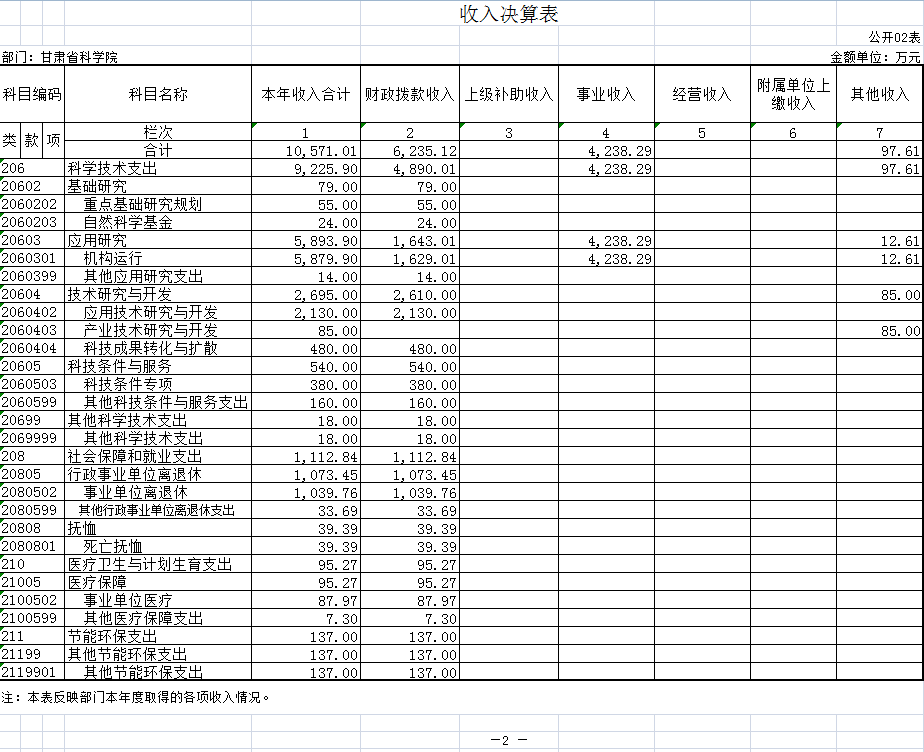
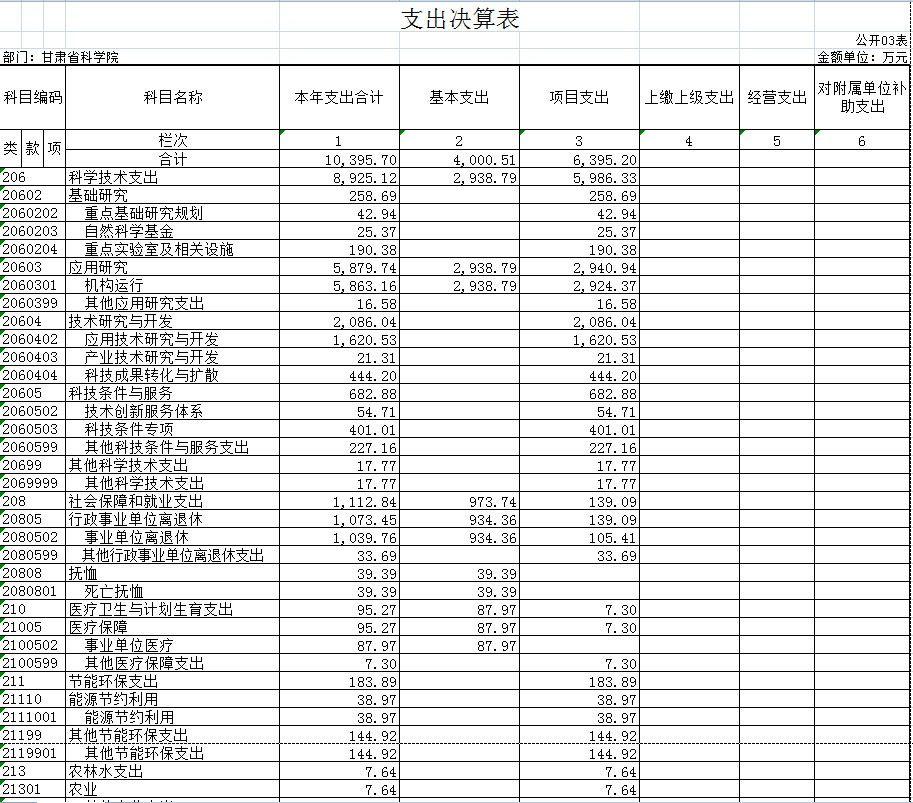
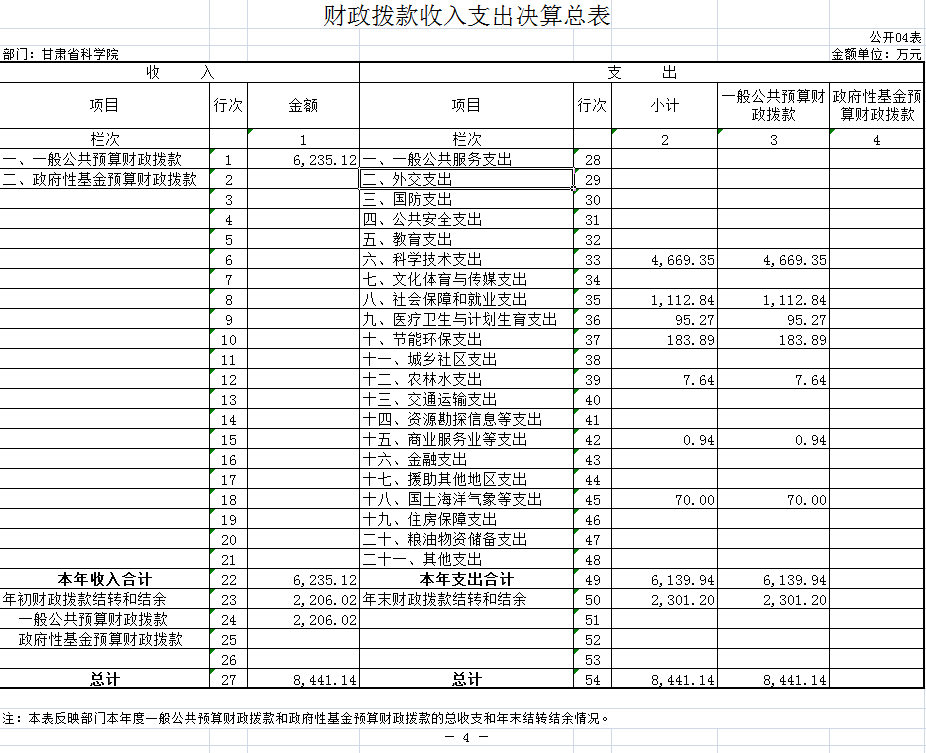
三、 甘肃省科学院2015年部门决算情况说明
(一)2015年收支总体情况说明
1、收入总计10571.01万元
甘肃省科学院2015年度总收入10571.01万元,具体情况如下:
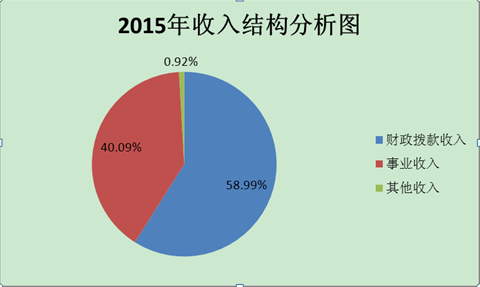
(1)、财政补助收入:6235.13万元,属当年从省财政取得的资金。2015年决算数较2014年减少282.75万元,减少4.34%
(2)、事业收入:4238.29万元,属事业单位开展业务活动取得的收入,主要是横向科研项目收入。2015年决算数较2014年增加945.34万元,增加22.31%
(3)、其他收入:97.61万元,其中85万元为当年省财政从回收的存量资金安排的科技支撑项目资金,其余为银行存款利息收入。2015年决算数较2014年增加47.84万元,增加0.49% 。
(4)、年初结转和结余2206.02万元,属以前年度支出尚未完成,结转到本年度仍按原规定用途继续使用的资金。主要是上年度财政拨款结转和结余资金。
甘肃省科学院2015年度决算收入结构详见下图:
2、支出总计10395.70万元
甘肃省科学院2015年度总支出10395.701万元,具体情况如下:
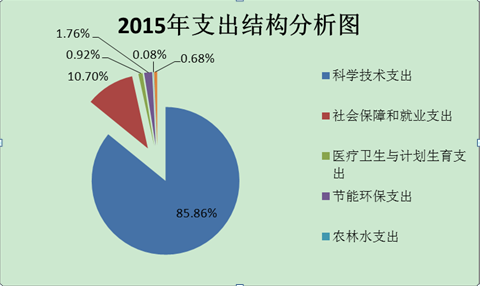
(1)、科学技术支出8925.12万元,是科学院部门决算的主要构成部分,用于在职人员工资和科学研究方面的费用支出。
2015年决算数较2014年减少337.88万元,减少3.79%。主要是厉行节约,压缩开支。
(2)社会保障与就业支出1112.84万元,用于科学院机关本级、直属二级单位离退休人员离退休费的支出。
2015年决算数较2014年增加163.30万元,增加14.68%。主要是补发离退休人员增资及补贴。
(3)医疗卫生与计划生育支出95.27万元,用于科学院机关本级、直属二级单位缴纳的医疗保险、在职人员生育保险以及改制单位退休人员单位缴纳的医疗保险方面的支出。
2015年决算数较2014年增加95.17万元,增加99.9%。主要是财政医疗保险经费拨款方式发生了改变,其中的基本医疗保险和公务员医疗补助由原来的财政直接支付变更为拨入缴款单位进行缴纳。
(4)节能环保支出183.89万元,主要是能源所用于绿色节能减排项目支出。
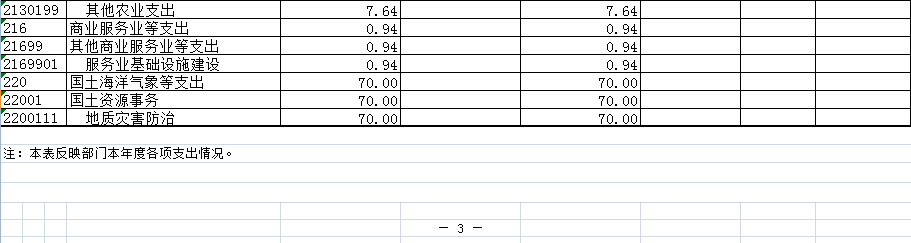
(5)农林水支出7.64万元,是能源所用于扶贫进点项目支出。
(6)商业服务业等支出0.94万元,是能源所节能检测平台项目支出。
(7)国土海洋气象等支出70万元,是地灾所用于华亭县重要城镇地质灾害调查与风险区划专项支出。
(8)年末结转和结余2381.03万元,其中2015年为2301.20万元。属按有关规定结转到下年或以后年度继续使用的资金,均为财政拨款结转。
甘肃省科学院2015年度决算支出结构详见下图:
(二)2015年一般公共预算财政拨款支出情况说明
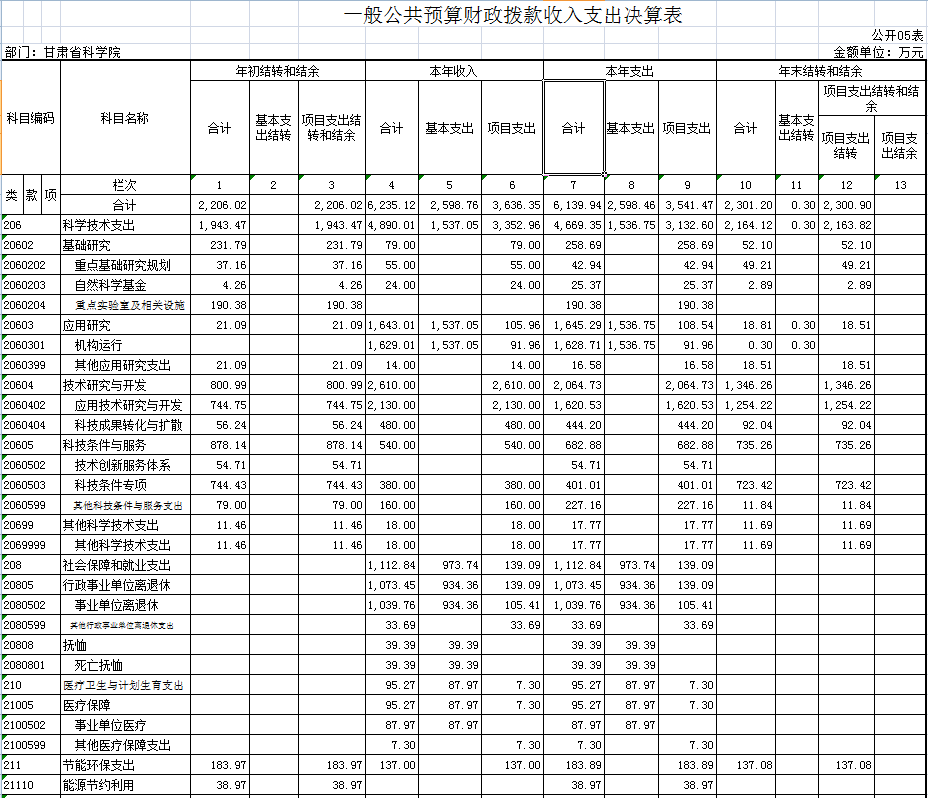
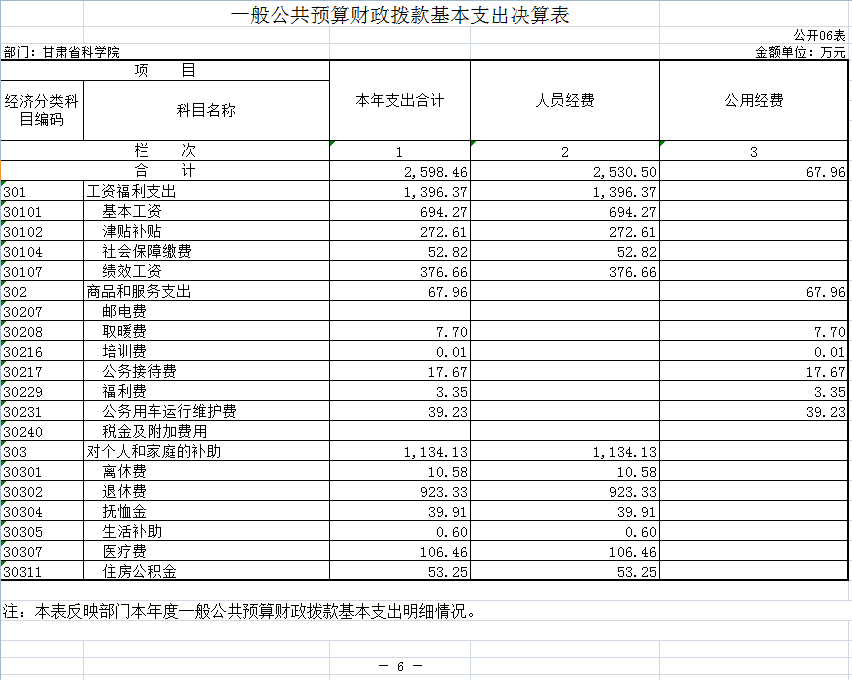
甘肃省科学院2015年度一般公共预算财政拨款支出6139.94万元,具体支出情况如下:
1、科学技术支出
(1)、基础研究 财政拨款支出258.69万元。其中:
重点基础研究规划:财政拨款项目支出42.94万元。
自然科学基金:财政拨款项目支出25.37万元。
重点实验室及相关设施:财政拨款项目支出190.38万元。
均主要用于科研基础研究方面的支出。
(2)应用研究 财政拨款支出1645.29万元。其中:
机构运行:财政拨款基本支出1536.75万元,主要用于全院在职员工的人员工资。财政拨款项目支出91.96万元,主要用于机构正常运行的公用支出。
其他应用研究支出:财政拨款项目支出16.58万元,主要用于机构正常运行的公用支出。
(3)技术研究与开发 财政拨款支出2064.73万元。其中:
应用技术研究与开发:财政拨款项目支出1620.53万元,主要用于全院技术研究与开发方面的费用支出。
科技成果转化与扩散:财政拨款项目支出444.20万元,主要用于全院科研成果在企业与市场中的转化与应用方面的支出。
(4)科技条件与服务 财政拨款支出682.88万元。其中:
技术创新服务体系:财政拨款项目支出54.71万元。
科技条件专项:财政拨款项目支出401.01万元。
其他科技条件与服务支出:财政拨款项目支出227.16万元。主要用于全院技术创新和改善实验室条件方面的支出。
(5)其他科学技术支出 财政拨款项目17.77万元。其中:
其他科学技术支出:财政拨款项目支出17.77万元。主要用于青年发展基金方面的支出。
2、社会保障和就业支出
(1)行政事业单位离退休 财政拨款支出1073.45万元,其中:
事业单位离退休:财政拨款基本支出934.36万元,财政拨款项目支出105.41万元。
其他行政事业单位离退休支出:财政拨款项目支出33.69万元。
基本支出是全额事业单位离退休人员的费用支出,项目支出是改制单位退休人员的补助支出。
(2)抚恤 财政拨款基本支出39.39万元,是支付的死亡职工的抚恤金。
3、医疗卫生与计划生育支出 财政拨款基本支出87.97万元,是缴纳的全院职工医疗保险,项目支出7.3万元为缴纳的全院在职职工生育保险。
4、节能环保支出 财政拨款项目支出183.89万元,是能源所用于绿色节能减排项目支出。
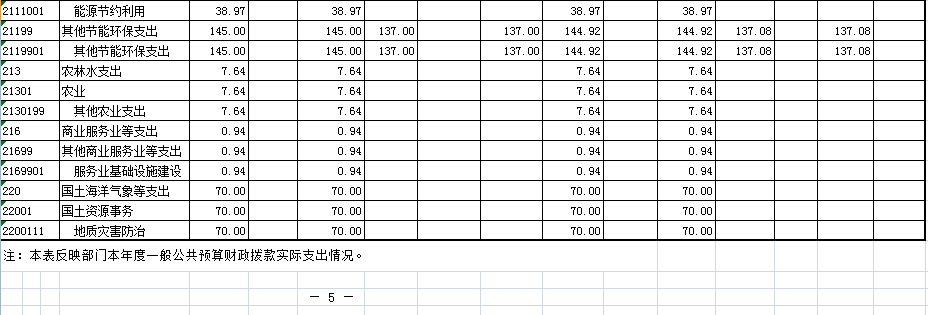
5、农林水支出 财政拨款项目支出7.64万元,是能源所用于扶贫进点项目支出。
6、商业服务业等支出 财政拨款项目支出0.94万元,是能源所节能检测平台项目支出。
7、国土海洋气象等支出 财政拨款项目支出70万元,是地灾所用于华亭县重要城镇地质灾害调查与风险区划专项支出。
(三)2015年一般公共预算财政拨款“三公”经费支出情况说明
“三公”经费是指本部门 (包括行政单位、参照公务员 法管理的事业单位和其他事业单位)通过财政拨款资金安排 的因公出国(境)费、公务用车购置及运行费和公务接待费。具体情况如下:
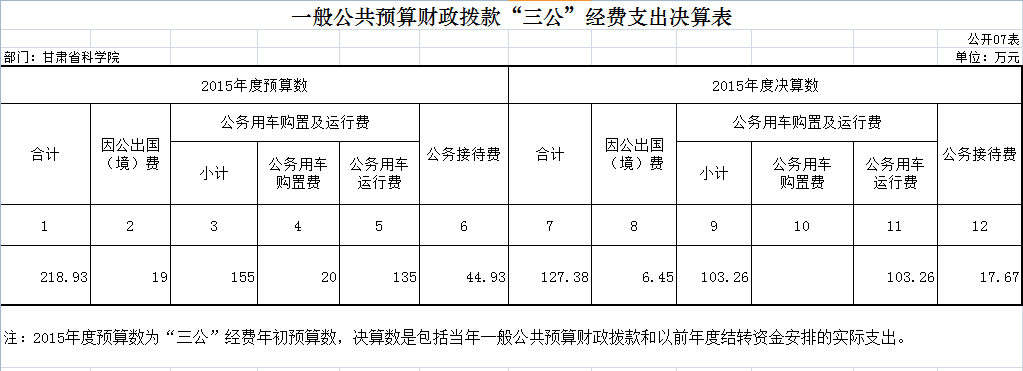
1.“三公”经费决算总额和分项数额与预算数情况说明 2015年预算数218.93 万元,其中:因公出国(境)费19万元,公务用车购置费20万元,公务用车运行维护费 135万元,公务接待费44.93万元。实际支出127.38万元, 其中:因公出国(境)费6.45万元,公务用车购置费为零, 公务用车运行维护费103.26万元,公务接待费17.67万元。
2.“三公”经费决算总额和分项数额与上年数情况说明
与2014年决算数据相比增加了6.97万元,增加了5.79%。其中因公出国(境)费减少了10.28万元,属当年减少科研人员赴国外的培训学习;公务用车运行费增加了15.09万元,主要是车辆陈旧,维修费用增加;公务接待费用增加了2.16万元,属当年对外学术交流活动增加的支出。我院“三公”经费支出总额及分项支出均控制在年初预算之内。 2015年甘肃省科学院进一步贯彻落实中央八项规定及省委有关文件精神,强化“三公”经费预算管理,确保不突破预算。实行归口部门管理,明确责任主体,完善规章制度,规范支出审批流程。对审批手续不全的“三公”经费支出,一律不予报销。本着厉行勤俭节约、讲求务实高效的原则,从严控制“三公经费”支出。
2015年末甘肃省科学院公务用车保有量23台,均为一般公务车。 2015年度本单位使用公共预算财政拨款安排的出国(境)1人次,支付费用6.45万元,公务接待共计234批1992人次,支付费用17.67万元,与2014年度持平。
(四)2015年政府性基金预算财政拨款收入支出情况说明
甘肃省科学院没有政府性基金收入,也没有使用政府性基金安排的支出。
(五)2015年其他重要事项情况说明
1、政府采购支出情况
2015年政府采购支出568.66万元,其中采购货物347.94万元,用于购置办公、专用及通用设备;工程166.05万元,用于实验室改建、装修支出;服务54.67万元,用于车辆燃油及维修费支出。
2、国有资产占用情况
2015年共有办公用房24799平方米,价值1032.12万元,业务用房14775平方米,价值9468.87万元,其他用房120平方米,价值33.34万元;车辆24辆,价值684.97万元,均为一般公务用车;价值在20万元以上设备39台(套),价值2064.19万元;其他固定资产2646.48万元。资产均在使用中。
四、名词解释
(一)财政拨款收入:指中央、地方财政当年拨付的资金。
(二)事业收入:指事业单位开展专业业务活动及辅助活动所取得的收入。
(三)其他收入:指除上述“财政拨款收入”、“事业收入”、“经营收入”等以外的收入。
(四)年初结转和结余:指以前年度尚未完成、结转到 本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(五)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。既包括财政拨款结转和结余,也包括事业收入、经营收入、其他收入的结转和结余。
(六)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员经费和日常公用经费。
(七)项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
(八)经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
(九)“三公”经费:纳入地方财政预决算管理的“三公”经费指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的住宿费、旅费、伙食补助费、杂费、培训费等支出;公务用车购置及运行费反映单位公务用车购置费及租用费、燃料费、维修费、过路过桥费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。

 当前位置:
 返回上一页